Domain motivklebeband.de kaufen?
Wir ziehen mit dem Projekt
motivklebeband.de um.
Sind Sie am Kauf der Domain
motivklebeband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motivklebeband.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
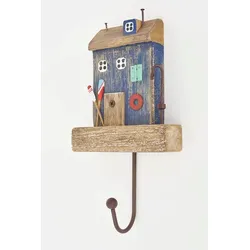
Maritime Garderobe „Strandhaus“ – Praktisch und dekorativ<h1>Maritime Garderobe „Strandhaus“ – Praktisch und dekorativ von Batela</h1> <h2>Maritimes Flair für Ihr Zuhause</h2> <p>Die <strong>Garderobe „Strandhaus“ von Batela</strong> bringt mit ihrem charmanten Design die Atmosphäre von Meer und Küste direkt in Ihre vier Wände. Mit einer Höhe von 25 cm und einer Länge von 13 cm ist sie kompakt, praktisch und zugleich ein dekoratives Detail, das Ihren Eingangsbereich oder Flur aufwertet. Die Garderobe bietet Platz für Jacken, Taschen, Schals oder Schlüssel und sorgt dafür, dass im Alltag alles seinen festen Platz hat. Dank der stabilen Verarbeitung ist sie langlebig und belastbar, sodass Sie lange Freude an diesem nützlichen Accessoire haben werden.</p> <h2>Dekoratives Design</h2> <p>Das Strandhaus-Motiv verleiht der Garderobe eine fröhliche, maritime Note. Besonders in Wohnungen oder Häusern, die mit Küsten- oder Landhausstil eingerichtet ...15,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter



-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Maritime Garderobe „Strandhaus“ – Praktisch und dekorativ<h1>Maritime Garderobe „Strandhaus“ – Praktisch und dekorativ von Batela</h1> <h2>Maritimes Flair für Ihr Zuhause</h2> <p>Die <strong>Garderobe „Strandhaus“ von Batela</strong> bringt mit ihrem charmanten Design die Atmosphäre von Meer und Küste direkt in Ihre vier Wände. Mit einer Höhe von 25 cm und einer Länge von 13 cm ist sie kompakt, praktisch und zugleich ein dekoratives Detail, das Ihren Eingangsbereich oder Flur aufwertet. Die Garderobe bietet Platz für Jacken, Taschen, Schals oder Schlüssel und sorgt dafür, dass im Alltag alles seinen festen Platz hat. Dank der stabilen Verarbeitung ist sie langlebig und belastbar, sodass Sie lange Freude an diesem nützlichen Accessoire haben werden.</p> <h2>Dekoratives Design</h2> <p>Das Strandhaus-Motiv verleiht der Garderobe eine fröhliche, maritime Note. Besonders in Wohnungen oder Häusern, die mit Küsten- oder Landhausstil eingerichtet ...15,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
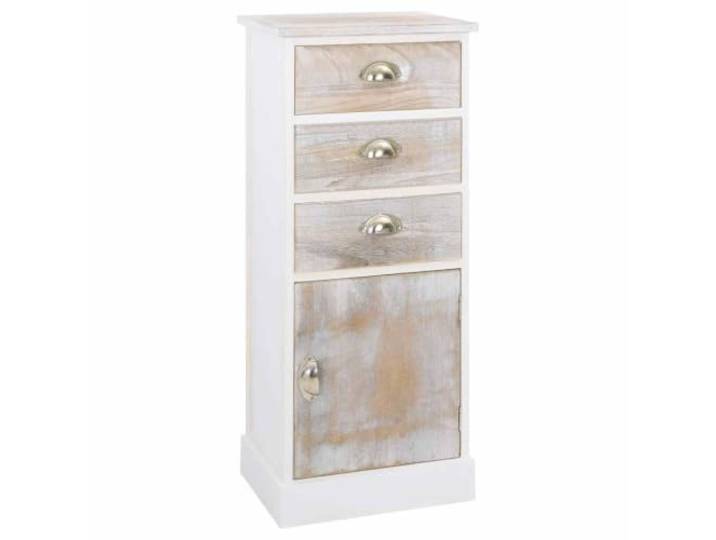
Beistellschrank 38x28x86 cm Massivholz Paulownia mit 3 Schubladen und 1 Massivholz Paulownia, robust, vielseitig, pflegeleicht, einfache Montage, dekorativ, praktischBeistellschrank 38x28x86 cm Massivholz Paulownia mit 3 Schubladen und 1 Massivholz Paulownia, robust, vielseitig, pflegeleicht, einfache Montage, dekorativ, praktisch. Aus massivem Paulownia-Holz gefertigt, bietet dieser Beistellschrank eine langlebige und robuste Konstruktion, die für den täglichen Gebrauch in verschiedenen Wohnbereichen ausgelegt ist. Mit 3 geräumigen Schubladen und einem zusätzlichen Fach hinter der Tür schafft dieses Möbelstück ordentlichen Stauraum für allerlei Utensilien und persönliche Gegenstände. Die stabile Oberplatte des Sideboards eignet sich hervorragend zur Präsentation von Dekoartikeln, Fotorahmen oder Topfpflanzen und wertet jeden Raum optisch auf. Vielseitig einsetzbar als Telefontisch, Nachttisch, Flurschrank oder Schlafzimmerschrank, passt sich dieses Möbelstück flexibel den individuellen Wohnbedürfnissen an. Die Pflege gestaltet sich unkompliziert: Ein feuchtes Tuch genügt, um die Oberfläche zu reinigen, und der Aufbau des Schranks ist dank einfacher Montage schnell erledigt. Farbe:Original160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
bonprix Schrank, 89x77x38 cm, Praktisch und dekorativ zugleich, beige<p>Der <strong>bonprix Schrank</strong> in einem eleganten <strong>beige</strong> ist die ideale Ergänzung für Deine Küche und sorgt für eine stilvolle sowie praktische Aufbewahrungslösung. Mit seinen kompakten Maßen von <strong>Breite: 77 cm, Tiefe: 38 cm</strong> und einer Höhe von <strong>89 cm</strong> passt dieser Schrank perfekt in jede Nische und bietet ausreichend Platz für Geschirr, Küchenutensilien oder Vorräte.</p><p>Das durchdachte Design des Schrankes ermöglicht es Dir, Deine Küche nicht nur ordentlich zu halten, sondern auch einen Hauch von Eleganz in den Raum zu bringen. Die schlichte Farbgebung in <strong>beige</strong> fügt sich harmonisch in verschiedene Einrichtungsstile ein und lässt sich mühelos mit anderen Möbelstücken kombinieren. Darüber hinaus kann der Schrank auch in anderen Räumen eingesetzt werden, um dort für Ordnung und eine ansprechende Optik zu sorgen.</p><p>Die robusten Materialien garantieren eine lange Lebensdauer, während die praktische Aufteilung für eine einfache Organisation sorgt. Der <strong>bonprix Schrank</strong> ist somit nicht nur funktional, sondern auch ein echter Blickfang in Deinem Zuhause. Verleihe Deiner Einrichtung mit diesem vielseitigen Möbelstück einen neuen Glanz und genieße die Vorteile einer durchdachten Aufbewahrungslösung.</p>299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.