Domain motivklebeband.de kaufen?
Wir ziehen mit dem Projekt
motivklebeband.de um.
Sind Sie am Kauf der Domain
motivklebeband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motivklebeband.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
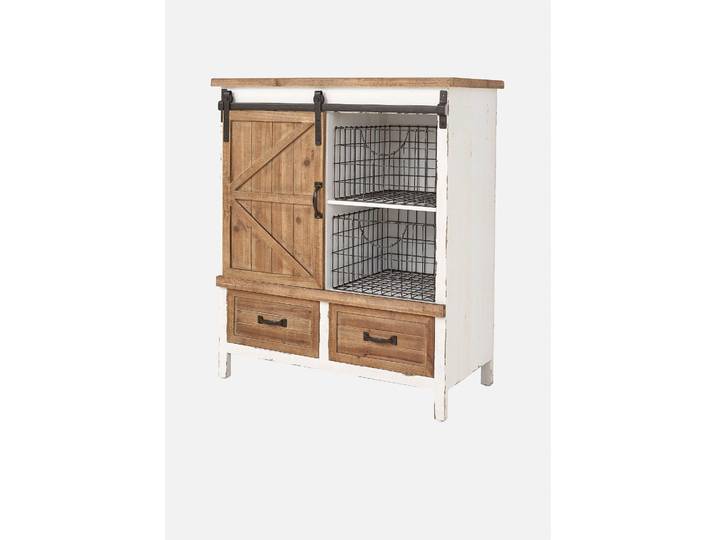
bonprix Schrank, 89x77x38 cm, Praktisch und dekorativ zugleich, beige<p>Der <strong>bonprix Schrank</strong> in einem eleganten <strong>beige</strong> ist die ideale Ergänzung für Deine Küche und sorgt für eine stilvolle sowie praktische Aufbewahrungslösung. Mit seinen kompakten Maßen von <strong>Breite: 77 cm, Tiefe: 38 cm</strong> und einer Höhe von <strong>89 cm</strong> passt dieser Schrank perfekt in jede Nische und bietet ausreichend Platz für Geschirr, Küchenutensilien oder Vorräte.</p><p>Das durchdachte Design des Schrankes ermöglicht es Dir, Deine Küche nicht nur ordentlich zu halten, sondern auch einen Hauch von Eleganz in den Raum zu bringen. Die schlichte Farbgebung in <strong>beige</strong> fügt sich harmonisch in verschiedene Einrichtungsstile ein und lässt sich mühelos mit anderen Möbelstücken kombinieren. Darüber hinaus kann der Schrank auch in anderen Räumen eingesetzt werden, um dort für Ordnung und eine ansprechende Optik zu sorgen.</p><p>Die robusten Materialien garantieren eine lange Lebensdauer, während die praktische Aufteilung für eine einfache Organisation sorgt. Der <strong>bonprix Schrank</strong> ist somit nicht nur funktional, sondern auch ein echter Blickfang in Deinem Zuhause. Verleihe Deiner Einrichtung mit diesem vielseitigen Möbelstück einen neuen Glanz und genieße die Vorteile einer durchdachten Aufbewahrungslösung.</p>299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
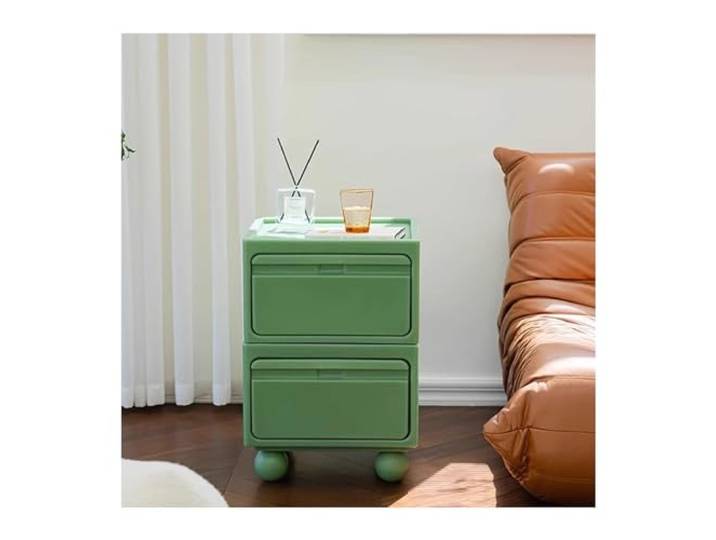
Vielseitig Nachttisch, Schlafzimmer, Aufbewahrung, Seitenschrank, kreativVielseitig Nachttisch, Schlafzimmer, Aufbewahrung, Seitenschrank, kreativ. Unser Nachttisch mit Stauraum ist perfekt für Menschen, die ein bequemes und problemloses Erlebnis wünschen Selbst kleine Möbel können ein Zuhause erheblich verändern. Um das Glück zu Hause zu steigern, können sie als Nachttisch, Ablage fürs Arbeitszimmer, Sofa-Beistelltisch, Ablage fürs Badezimmer verwendet und in jeder Ecke platziert werden, um die künstlerische Atmosphäre des Raums zu verbessern Geschlossene Schubladenaufbewahrung nimmt ein geschlossenes Schubladendesign an, mit einem durchdachten Griff for einfachen Herausnehmen von Gegenständen. Im geschlossenen Zustand kann es auch effektiv Staub verhindern Stabil und sicher, mit dicken und robusten Schrankbeinen, die nicht leicht umkippen und eine hohe Tragfähigkeit haben Geschickt neu gestaltet, bringt die Schwere traditioneller Möbel mehr Komfort. Die Schubladen sind in ihrer Richtung nicht eingeschränkt und das links- und rechtsschichtige Design nutzt den Raum voll aus In einem kleinen und gemütlichen Zuhause besteht immer das Bedürfnis nach Gesellschaft auf kleinem Raum, während man gleichzeitig eine angenehme und ruhige Zeit genießen kann. Das Farbschema sieht aus wie ein dekoratives Stück mit Funktionalität und sieht im Vergleich zu gewöhnlichen Lagerschränken neuartig und interessant aus, was das Leben zu Hause lebendig und dynamisch macht und es einfach macht, eine gemütliche Ecke zu schaffen Farbe:One Color359,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
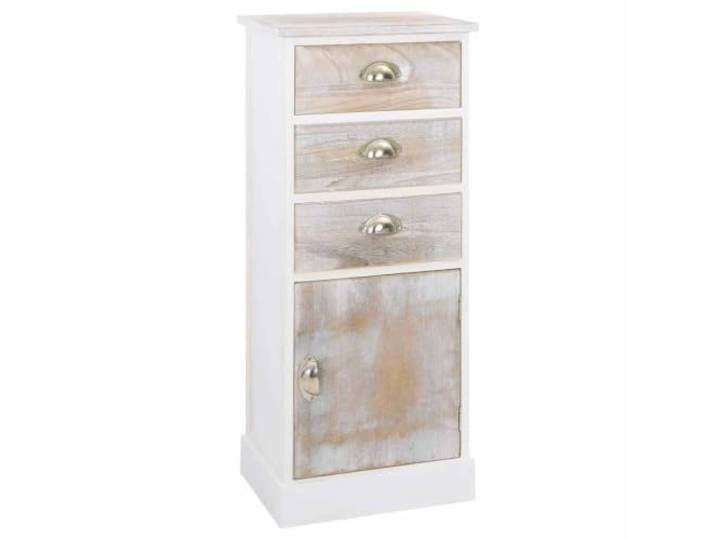
Beistellschrank 38x28x86 cm Massivholz Paulownia mit 3 Schubladen und 1 Massivholz Paulownia, robust, vielseitig, pflegeleicht, einfache Montage, dekorativ, praktischBeistellschrank 38x28x86 cm Massivholz Paulownia mit 3 Schubladen und 1 Massivholz Paulownia, robust, vielseitig, pflegeleicht, einfache Montage, dekorativ, praktisch. Aus massivem Paulownia-Holz gefertigt, bietet dieser Beistellschrank eine langlebige und robuste Konstruktion, die für den täglichen Gebrauch in verschiedenen Wohnbereichen ausgelegt ist. Mit 3 geräumigen Schubladen und einem zusätzlichen Fach hinter der Tür schafft dieses Möbelstück ordentlichen Stauraum für allerlei Utensilien und persönliche Gegenstände. Die stabile Oberplatte des Sideboards eignet sich hervorragend zur Präsentation von Dekoartikeln, Fotorahmen oder Topfpflanzen und wertet jeden Raum optisch auf. Vielseitig einsetzbar als Telefontisch, Nachttisch, Flurschrank oder Schlafzimmerschrank, passt sich dieses Möbelstück flexibel den individuellen Wohnbedürfnissen an. Die Pflege gestaltet sich unkompliziert: Ein feuchtes Tuch genügt, um die Oberfläche zu reinigen, und der Aufbau des Schranks ist dank einfacher Montage schnell erledigt. Farbe:Original160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **


Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
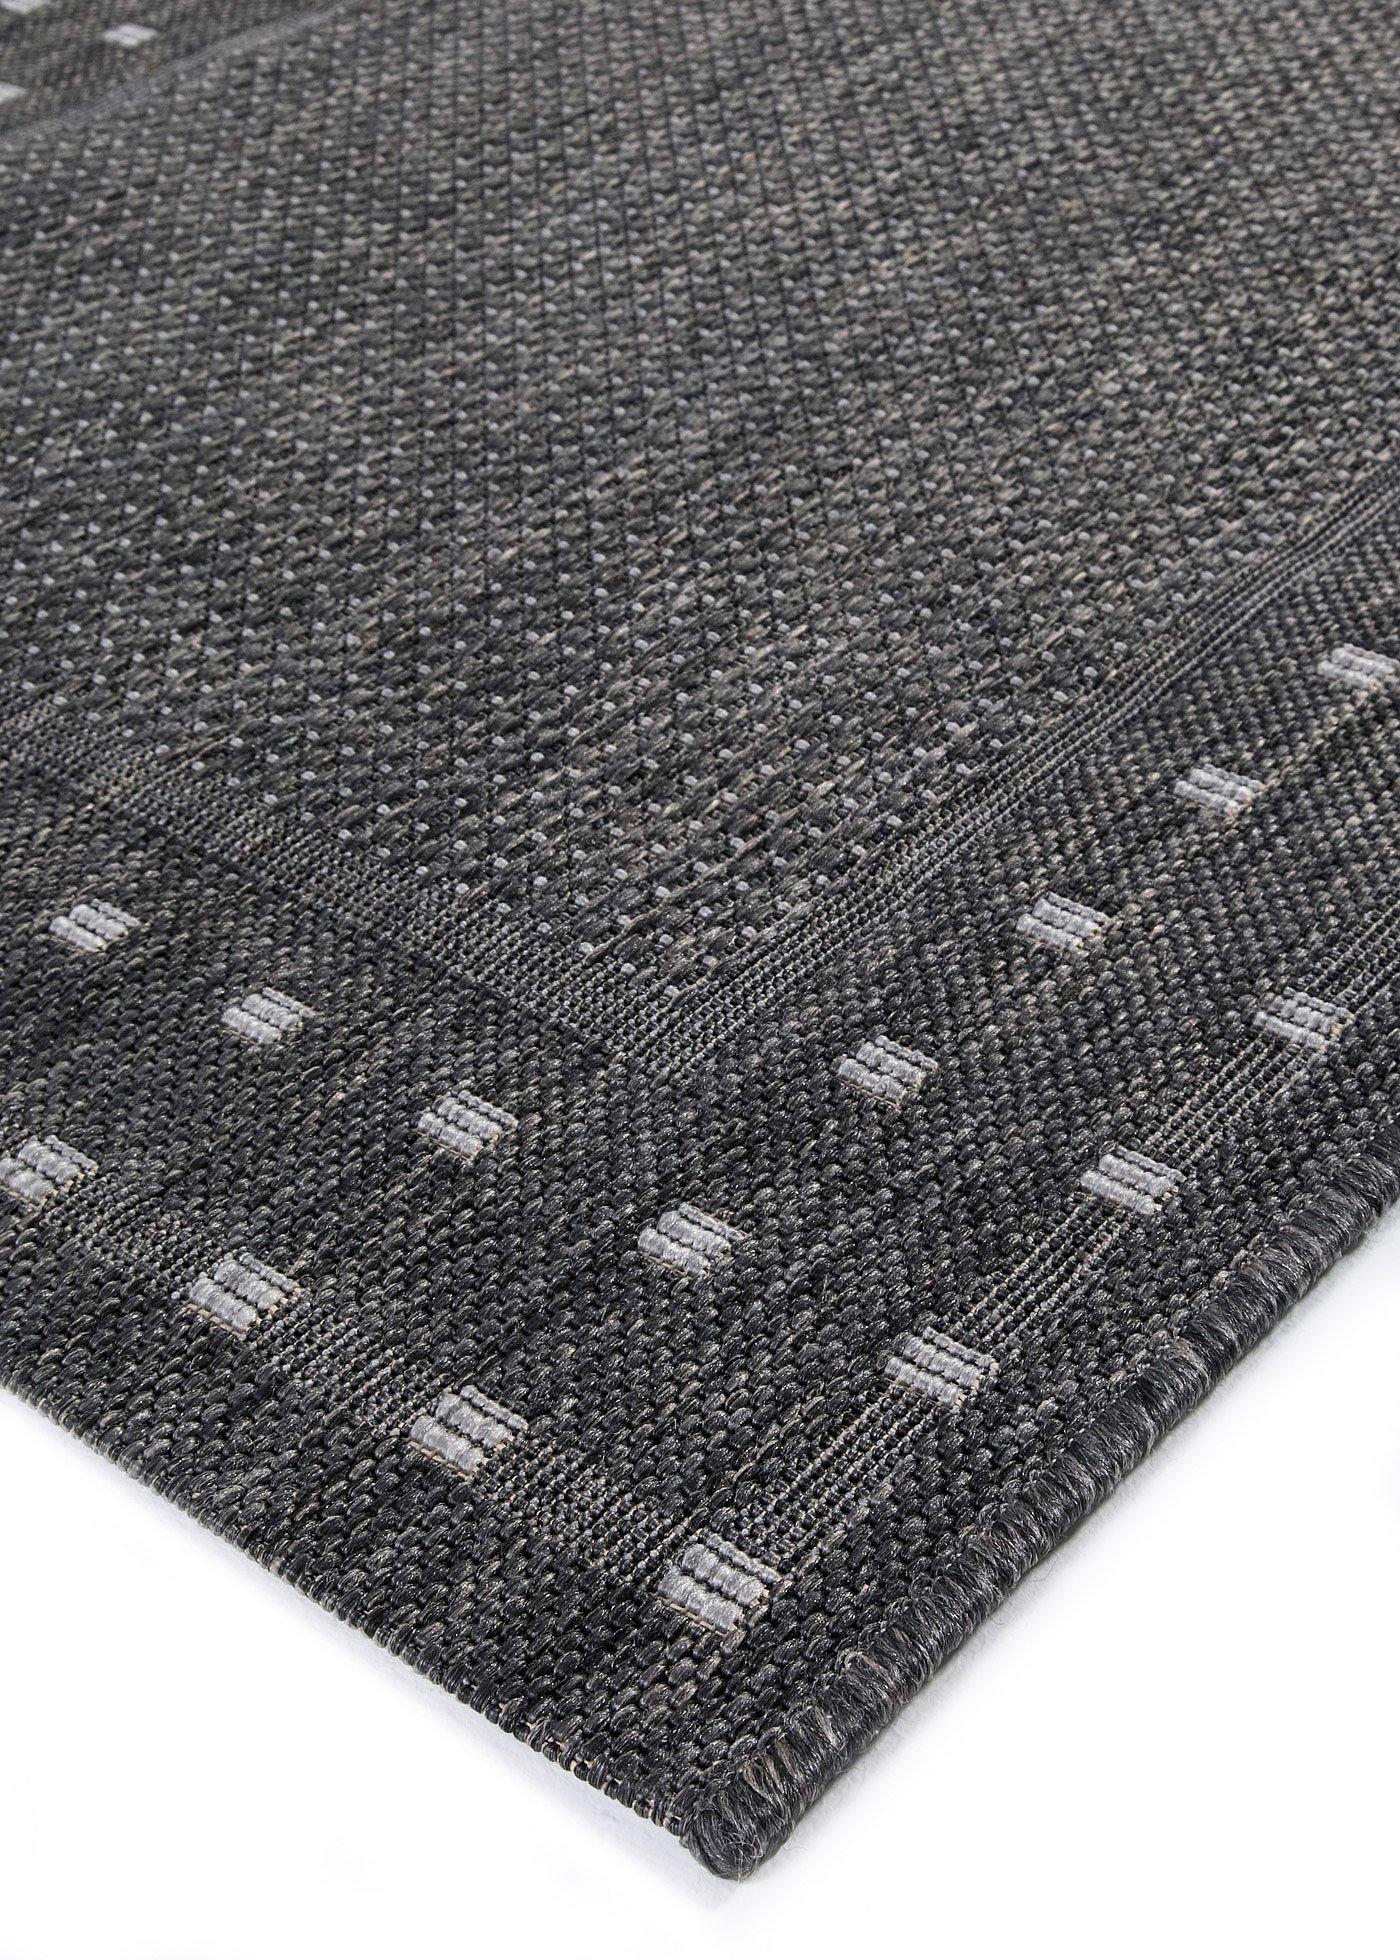
bonprix In- und Outdoor Läufer mit umlaufender Bordüre, grau, Gr.80x350 cm, Praktisch, dekorativ und vielseitig einsetzbarbonprix In- und Outdoor Läufer mit umlaufender Bordüre in grau: Gewebter Läufer mit dezenter umlaufender Bordüre. Qualitativ hochwertig, pflegeleicht und äußerst strapazierfähig ist der Läufer für den Innen- und Außenbereich geeignet. Eine gute Verarbeitung des tollen Materials sorgt für die leichte Reinigung des dekorativen Bodenschmucks. In wohnlichen Farben erhältlich, weiß der maschinengewebte Läufer zu begeistern! Weitere überraschend günstige Läufer findest Du auf bonprix.de.65,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
bonprix Schrank, 89x77x38 cm, Praktisch und dekorativ zugleich, beige<p>Der <strong>bonprix Schrank</strong> in einem eleganten <strong>beige</strong> ist die ideale Ergänzung für Deine Küche und sorgt für eine stilvolle sowie praktische Aufbewahrungslösung. Mit seinen kompakten Maßen von <strong>Breite: 77 cm, Tiefe: 38 cm</strong> und einer Höhe von <strong>89 cm</strong> passt dieser Schrank perfekt in jede Nische und bietet ausreichend Platz für Geschirr, Küchenutensilien oder Vorräte.</p><p>Das durchdachte Design des Schrankes ermöglicht es Dir, Deine Küche nicht nur ordentlich zu halten, sondern auch einen Hauch von Eleganz in den Raum zu bringen. Die schlichte Farbgebung in <strong>beige</strong> fügt sich harmonisch in verschiedene Einrichtungsstile ein und lässt sich mühelos mit anderen Möbelstücken kombinieren. Darüber hinaus kann der Schrank auch in anderen Räumen eingesetzt werden, um dort für Ordnung und eine ansprechende Optik zu sorgen.</p><p>Die robusten Materialien garantieren eine lange Lebensdauer, während die praktische Aufteilung für eine einfache Organisation sorgt. Der <strong>bonprix Schrank</strong> ist somit nicht nur funktional, sondern auch ein echter Blickfang in Deinem Zuhause. Verleihe Deiner Einrichtung mit diesem vielseitigen Möbelstück einen neuen Glanz und genieße die Vorteile einer durchdachten Aufbewahrungslösung.</p>299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vielseitig Nachttisch, Schlafzimmer, Aufbewahrung, Seitenschrank, kreativVielseitig Nachttisch, Schlafzimmer, Aufbewahrung, Seitenschrank, kreativ. Unser Nachttisch mit Stauraum ist perfekt für Menschen, die ein bequemes und problemloses Erlebnis wünschen Selbst kleine Möbel können ein Zuhause erheblich verändern. Um das Glück zu Hause zu steigern, können sie als Nachttisch, Ablage fürs Arbeitszimmer, Sofa-Beistelltisch, Ablage fürs Badezimmer verwendet und in jeder Ecke platziert werden, um die künstlerische Atmosphäre des Raums zu verbessern Geschlossene Schubladenaufbewahrung nimmt ein geschlossenes Schubladendesign an, mit einem durchdachten Griff for einfachen Herausnehmen von Gegenständen. Im geschlossenen Zustand kann es auch effektiv Staub verhindern Stabil und sicher, mit dicken und robusten Schrankbeinen, die nicht leicht umkippen und eine hohe Tragfähigkeit haben Geschickt neu gestaltet, bringt die Schwere traditioneller Möbel mehr Komfort. Die Schubladen sind in ihrer Richtung nicht eingeschränkt und das links- und rechtsschichtige Design nutzt den Raum voll aus In einem kleinen und gemütlichen Zuhause besteht immer das Bedürfnis nach Gesellschaft auf kleinem Raum, während man gleichzeitig eine angenehme und ruhige Zeit genießen kann. Das Farbschema sieht aus wie ein dekoratives Stück mit Funktionalität und sieht im Vergleich zu gewöhnlichen Lagerschränken neuartig und interessant aus, was das Leben zu Hause lebendig und dynamisch macht und es einfach macht, eine gemütliche Ecke zu schaffen Farbe:One Color359,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Beistellschrank 38x28x86 cm Massivholz Paulownia mit 3 Schubladen und 1 Massivholz Paulownia, robust, vielseitig, pflegeleicht, einfache Montage, dekorativ, praktischBeistellschrank 38x28x86 cm Massivholz Paulownia mit 3 Schubladen und 1 Massivholz Paulownia, robust, vielseitig, pflegeleicht, einfache Montage, dekorativ, praktisch. Aus massivem Paulownia-Holz gefertigt, bietet dieser Beistellschrank eine langlebige und robuste Konstruktion, die für den täglichen Gebrauch in verschiedenen Wohnbereichen ausgelegt ist. Mit 3 geräumigen Schubladen und einem zusätzlichen Fach hinter der Tür schafft dieses Möbelstück ordentlichen Stauraum für allerlei Utensilien und persönliche Gegenstände. Die stabile Oberplatte des Sideboards eignet sich hervorragend zur Präsentation von Dekoartikeln, Fotorahmen oder Topfpflanzen und wertet jeden Raum optisch auf. Vielseitig einsetzbar als Telefontisch, Nachttisch, Flurschrank oder Schlafzimmerschrank, passt sich dieses Möbelstück flexibel den individuellen Wohnbedürfnissen an. Die Pflege gestaltet sich unkompliziert: Ein feuchtes Tuch genügt, um die Oberfläche zu reinigen, und der Aufbau des Schranks ist dank einfacher Montage schnell erledigt. Farbe:Original160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
bonprix In- und Outdoor Läufer mit umlaufender Bordüre, grau, Gr.80x350 cm, Praktisch, dekorativ und vielseitig einsetzbarbonprix In- und Outdoor Läufer mit umlaufender Bordüre in grau: Gewebter Läufer mit dezenter umlaufender Bordüre. Qualitativ hochwertig, pflegeleicht und äußerst strapazierfähig ist der Läufer für den Innen- und Außenbereich geeignet. Eine gute Verarbeitung des tollen Materials sorgt für die leichte Reinigung des dekorativen Bodenschmucks. In wohnlichen Farben erhältlich, weiß der maschinengewebte Läufer zu begeistern! Weitere überraschend günstige Läufer findest Du auf bonprix.de.86,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.